Pokud jste se někdy snažili spočítat, zda se vám vyplatí nájem nebo si pořídit vlastní bydlení na hypotéku, víte, že odpověď jednoznačná. Záleží na mnoha faktorech, jako je inflace, úrokové sazby nebo růst cen nemovitostí. Tento článek vám pomůže pochopit aktuální dynamiku trhu a na konkrétním výpočtu ukáže, jak se obě varianty chovají v čase.
Jaké faktory rozhodují?
Rozhodování mezi nájmem a hypotékou je jako skládání složité finanční skládačky. Zvažte tyto klíčové proměnné:
- Výše nájemného
Nájemné závisí na nabídce a poptávce po nájemním bydlení, což ovlivňuje ekonomická situace i lokalita. Poptávka je obrovská, hlavně ve velkých městech. Nájmy proto zdražují. - Úrokové sazby hypoték
Náklady na hypotéku, tedy úroky a poplatky, jsou určovány měnovou politikou České národní banky. Aktuální sazby hypoték kolem 5 % se staly „novým normálem“. - Růst cen nemovitostí
Omezená výstavba a zájem investorů drží ceny bytů nahoře. - Inflace
Inflace nejen zvyšuje náklady na nájem, ale zároveň snižuje reálnou hodnotu dluhů. To znamená, že ve stejný okamžik, kdy znehodnocuje úspory, tak “zmírňuje” dluhy. S nadsázkou by tedy šlo říci, že v době vysoké inflace vyhrává ten, kdo má více dluhů než úspor.
👉 Zajímá vás, jakou sazbu byste dostali dnes? Srovnejte si nabídky v naší hypoteční kalkulačce.
Paradox trhu: Levnější úvěry zdražují byty
I tento fenomén hraje velkou roli a je potřeba ho vnímat. Když jsou totiž sazby hypoték příliš nízké, může si hypotéku dovolit více lidí. Na trhu tak začne poptávka po nemovitostech převyšovat nabídku a prodávající si tak mohou dovolit nasadit vyšší cenu. To nemovitosti prodraží a vlastnické bydlení se opět pro některé lidi stane nedostupné. Toho jsme byli svědky v minulých letech.
🏠 Plánujete hypotéku? Přečtěte si náš článek, jak na novou hypotéku: Celý proces krok za krokem.
Síla času: Kdybych tenkrát koupil/a…
Když byste si vzali před 20 lety hypotéku 1 000 000 Kč, koupili byste si za to menší byt v Praze. Splátka 5 000 Kč měsíčně byla tehdy obrovský zásah do rozpočtu. Sice jste hypotékou částku přeplatili, ale v dnešních cenách už to tak dramaticky nevypadá a navíc máte byt, který byste si dnes již možná dovolit nemohli, protože by stál výrazně více. Čas a inflace hrají vždy pro majitele.
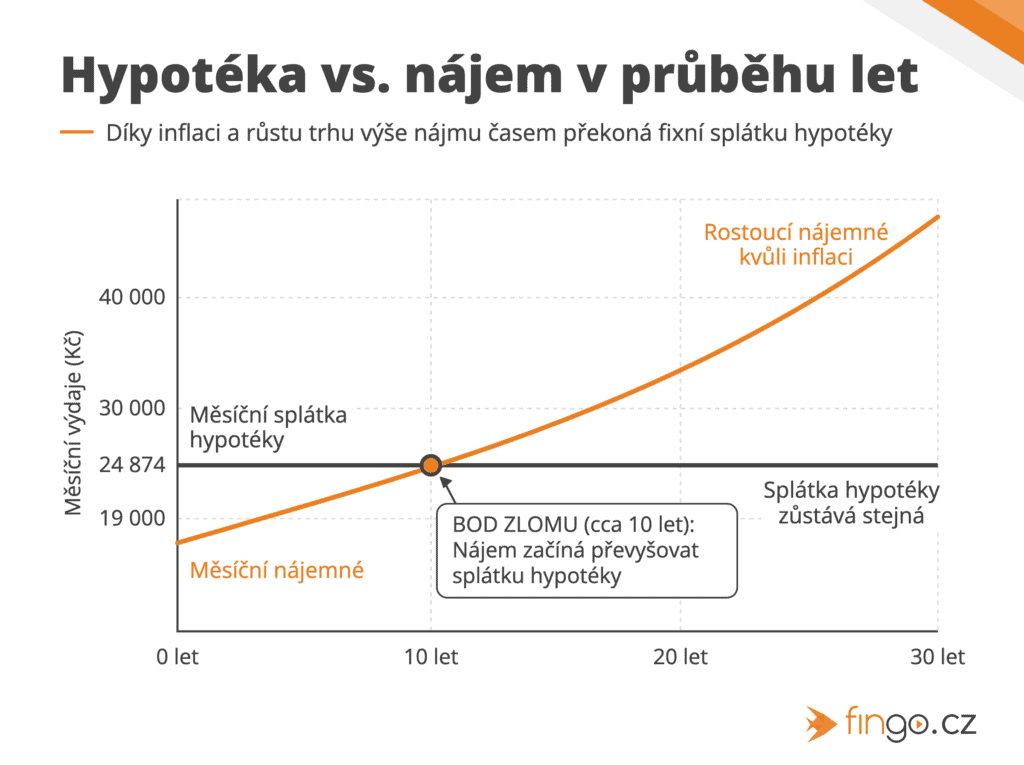
Podle grafu již za 10 let se díky inflaci výše nájmu potká s výší splátky hypotéky, kterou si nyní uzavřete.
Porovnání: Nájem vs. hypotéka v konkrétních číslech
Abychom ukázali, jak se rozdíl mezi nájmem a hypotékou propíše do vaší peněženky v dlouhodobém horizontu, připravili jsme modelový příklad. Počítáme s běžným bytem v hodnotě 5 634 000 Kč a srovnáváme časový horizont 30 let.
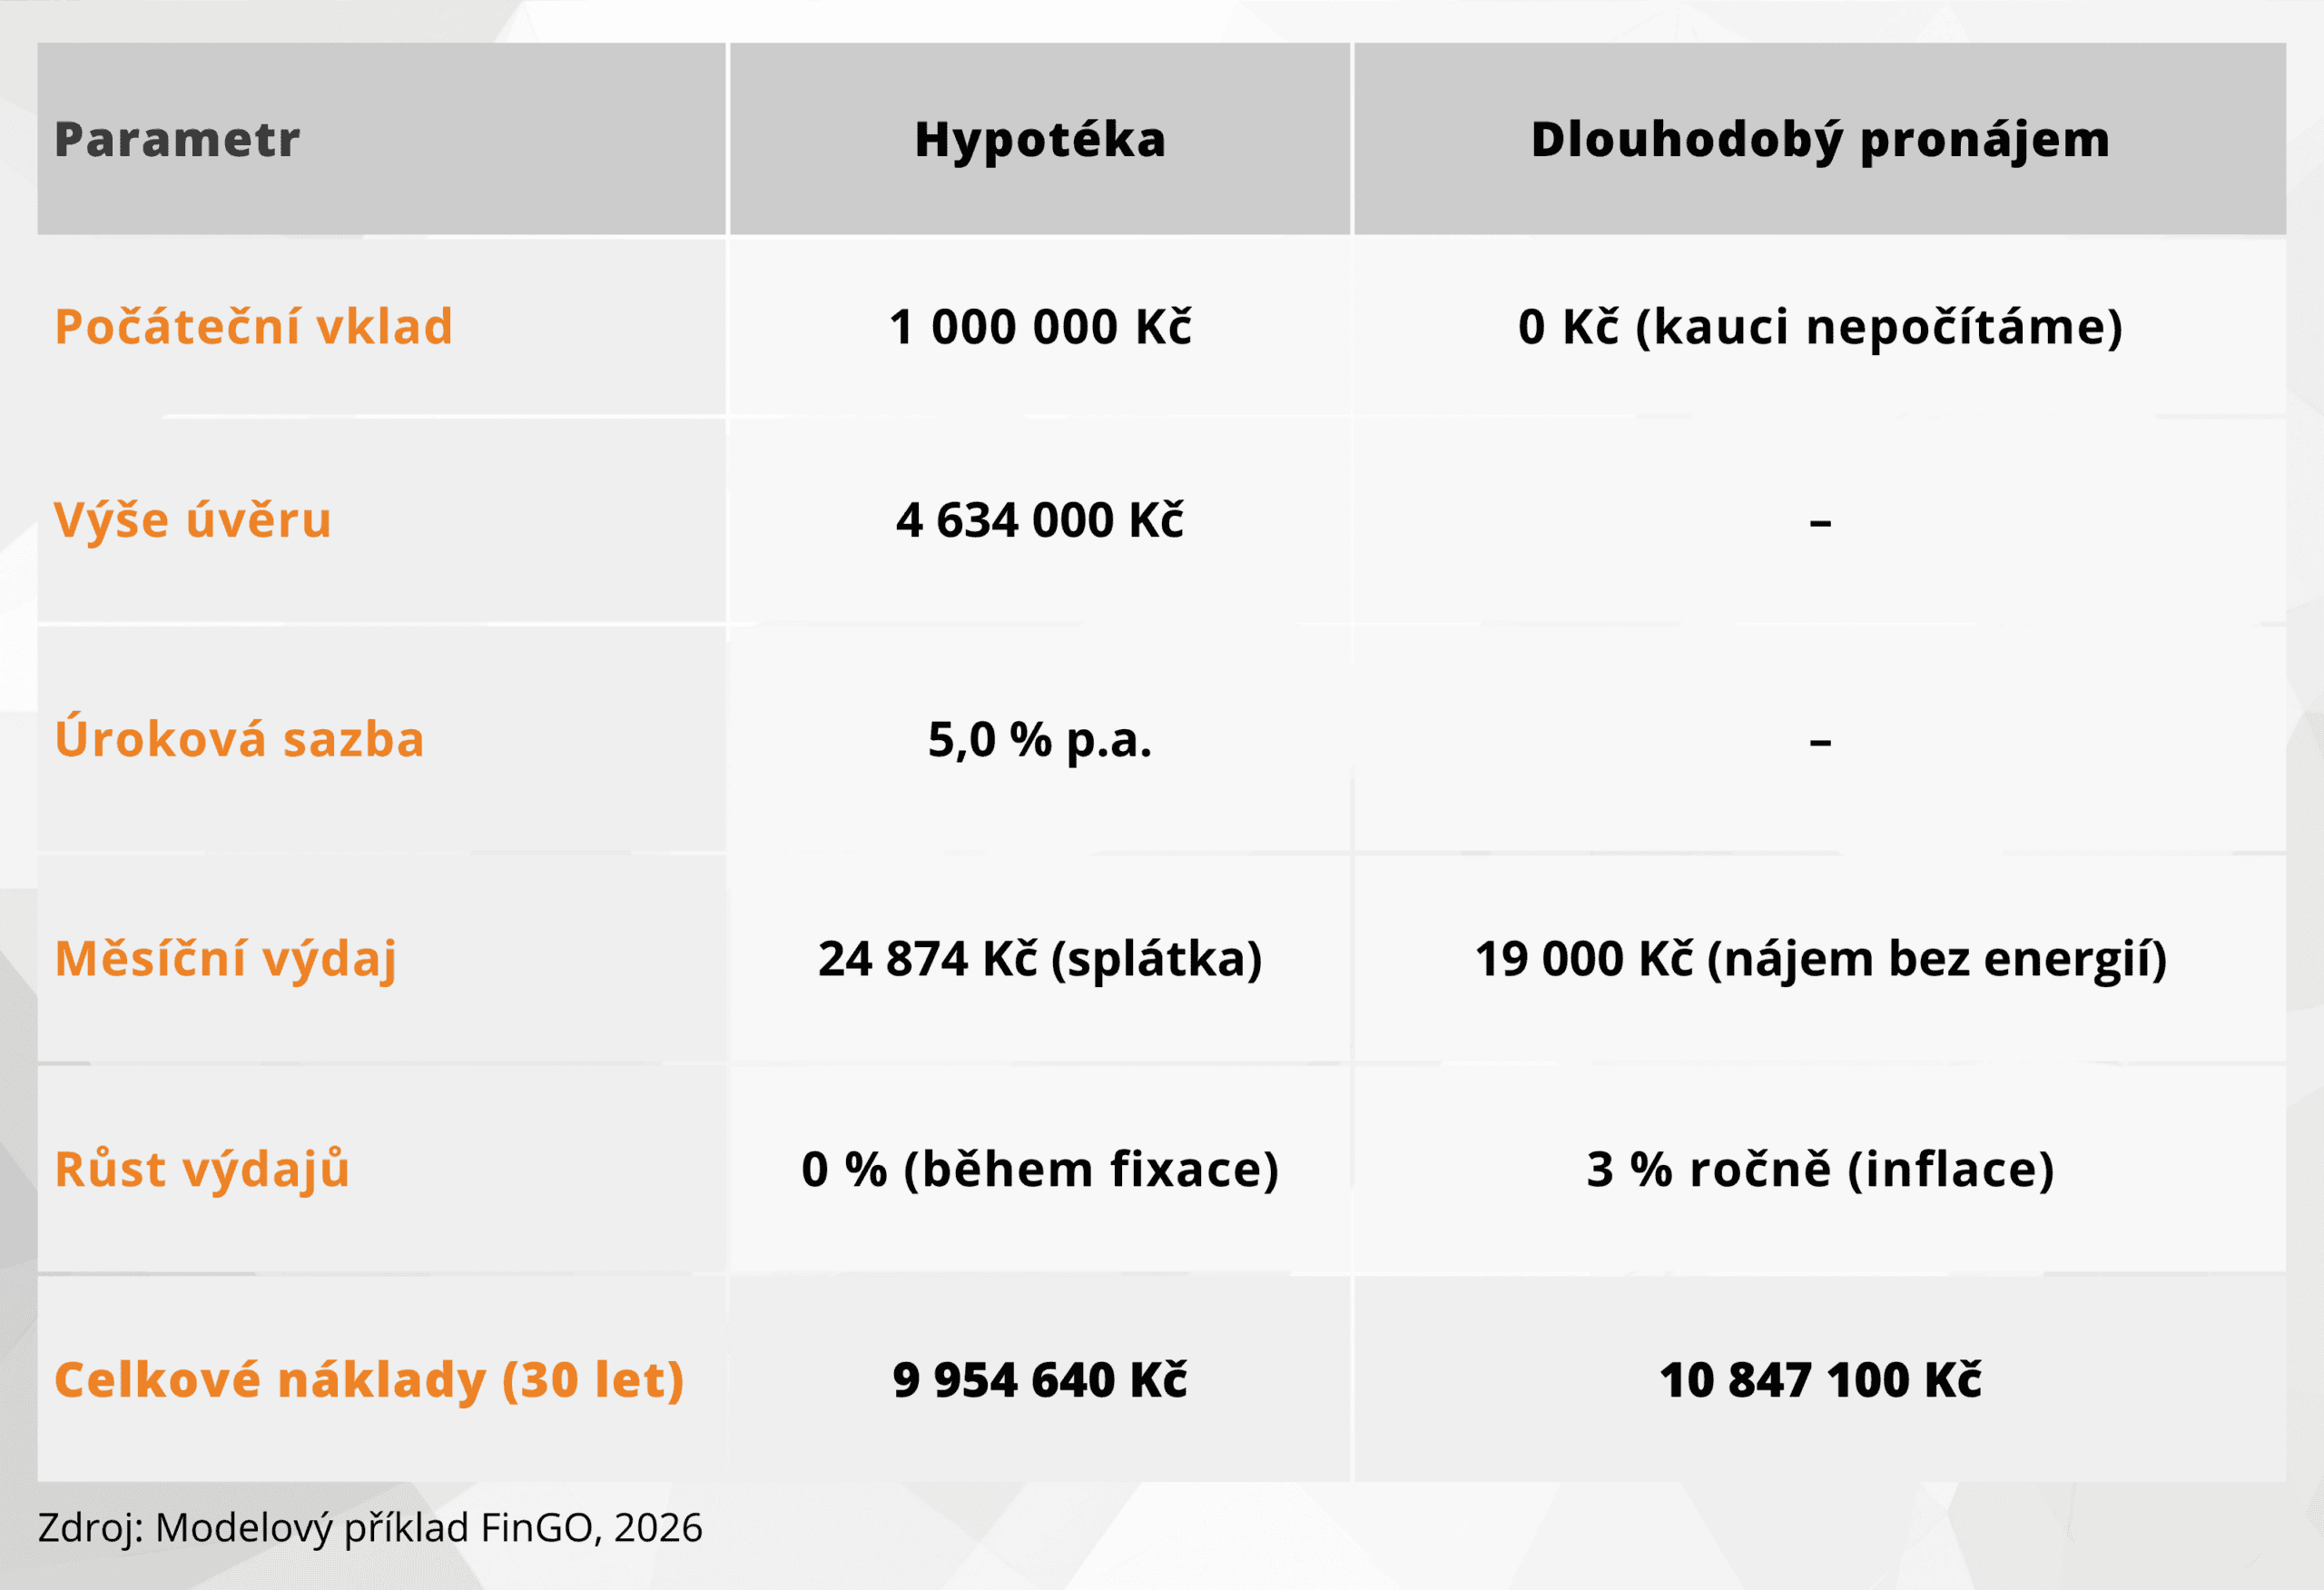
Která možnost je výhodnější?
- Za 30 let ušetříte s hypotékou ve srovnání s nájmem přes 900 000 Kč.
- Celkový „výdělek“ z nemovitosti (zhodnocení po odečtení nákladů na hypotéku) tak činí miliony korun, se kterými můžete v důchodu libovolně nakládat.
👉 Spočítejte si, jak to vychází přímo vám: hypotéka nebo nájem?
Aktuální situace nájemního bydlení v ČR
V loňském roce čelilo nájemní bydlení v ČR mnoha výzvám. Inflace a rostoucí úrokové sazby vedly více lidí k volbě nájmu místo hypotéky. Volných bytů, které jsou k dispozici, je ale ve velkých městech jako Praha a Brno nedostatek. To samozřejmě tlačí cenu nájmů nahoru. Dokud se nezavede státní podpora pronajímatelů nebo se nezjednoduší proces nové výstavby, nabídka nájemních bytů se nijak zvláště zvedat nebude. To je dobrá zpráva pro pronajímatele, hroší pro nájemce, kterým se bude nájemné s rostoucím počtem obyvatel (tedy poptávajících) stále zvyšovat.
– Michal Naď, realitní specialista FinGO.
Aktuální situace trhu hypoték v ČR
– Jana Vaisová, seniorní specialistka na hypotéky a úvěry FinGO.
Kdy zvolit nájem a kdy hypotéku?
Nájem
- Výhody: Vysoká flexibilita, minimální počáteční náklady, možnost okamžité změny bydliště, starosti s většími opravami řeší majitel.
- Nevýhody: Rostoucí měsíční náklady vlivem inflace, nejistota prodloužení smlouvy, nebudujete vlastní majetek.
- Pro koho se hodí: Pro lidi s krátkodobými plány, ty, kteří se často stěhují za prací, nebo pro ty, jejichž finanční situace je zatím nestabilní.
Hypotéka (vlastní bydlení)
- Výhody: Stabilita a ukotvení, budování vlastního majetku na stáří, ochrana před nekonečným růstem cen nájmů, psychologický pocit domova.
- Nevýhody: Vyšší nutná počáteční investice (vlastní zdroje), dlouhodobý závazek, nutnost platit opravy a údržbu z vlastní kapsy.
- Pro koho se hodí: Pro ty, kteří mají stabilní příjem, dlouhodobé plány v dané lokalitě a chtějí budovat vlastní finanční zázemí.
Závěr: Volba není jasná
Univerzální odpověď neexistuje. Vždy musíte zvážit své životní priority, aktuální rodinný rozpočet a plány do budoucna. Nezapomeňte, že rozhodnutí bude vždy podléhat vlivům inflace a vývoji úrokových sazeb, na které se musíte připravit.
Pokud nechcete dělat takto zásadní životní rozhodnutí naslepo, neváhejte se obrátit na naše specialisty ve FinGO. Probereme vaši situaci a spočítáme vám konkrétní možnosti na míru.