Pořízení prvního bytu v Česku je bez rodinné pomoci extrémně složité. Vysoké ceny nemovitostí a přísné požadavky bank na vlastní úspory a rezervy staví mladé lidi před těžkou výzvu. V tomto článku se dozvíte, jaké existují reálné cesty k vlastnímu bydlení.
Proč je dostupnost bydlení pro mladé v Česku na dně Evropy?
Koupit si vlastní byt z běžné výplaty bez pomoci příbuzných se pro mladou generaci stalo v posledních letech téměř nesplnitelným úkolem. Česko se dlouhodobě řadí na nejhorší příčky v Evropské unii v poměru cen nemovitostí k průměrným mzdám.
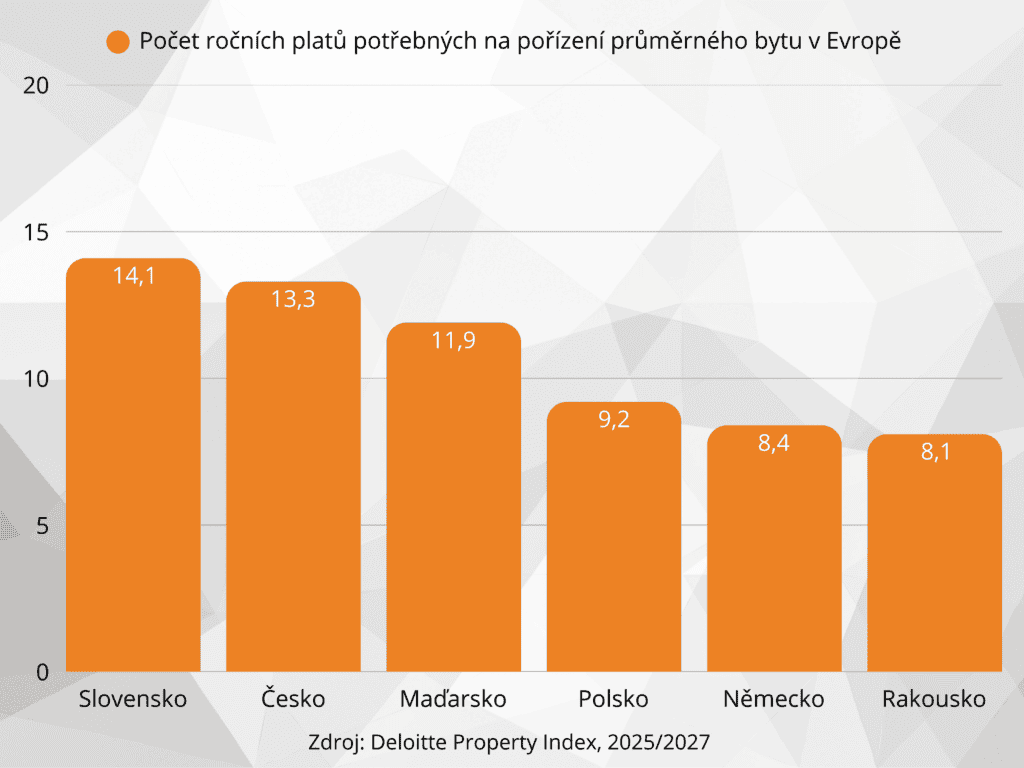
🚨 Podle mezinárodní studie Deloitte Property Index potřebuje běžný Čech na pořízení nového průměrného bytu o rozloze 70 metrů čtverečních 13,3 hrubých ročních platů. V Praze je situace ještě kritičtější, protože tam kupující musí vynaložit 15 hrubých ročních mezd. To řadí českou metropoli na třetí nejhorší místo v celé Evropě, hned za Amsterdam a Atény.
Zásadním důvodem české krize je pomalá výstavba nových bytů, komplikovaná mezinárodní i lokální legislativa a vysoká poptávka ve velkých městech. Podle aktuálních dat Eurostatu a ČSÚ více než 58 % mladých lidí do 30 let v Česku stále žije v jedné domácnosti s rodiči. Tento stav výrazně odkládá zakládání rodin, zvyšuje průměrný věk prvorodičů a ovlivňuje kariérní rozhodnutí mladých odborníků.
👇 Graf níže přehledně porovnává cenovou dostupnost vlastního bydlení v Česku s ostatními evropskými státy na základě počtu ročních platů potřebných k nákupu nového bytu.
Jak pořídit byt bez úspor a jaká jsou úskalí?
Lidé bez naspořených peněz narážejí na přísná pravidla České národní banky a komerčních bank. Banky vyžadují, aby kupující hradil alespoň 10 až 20 % z kupní ceny z vlastních úspor přes ukazatel LTV.
Pokud plánujete nákup startovacího bytu v hodnotě 5 milionů korun, musíte mít na účtu připraveno minimálně 500 000 až 1 000 000 Kč v hotovosti. Otázka, jak pořídit byt bez úspor, má však v praxi několik řešení, která nevyžadují okamžité hotovostní úspory kupujícího.
- Jednou ze strategií je kombinace úvěru ze stavebního spoření s klasickou hypotékou, případně čerpání nezajištěného úvěru na dofinancování. Tento postup však výrazně zvyšuje měsíční finanční zatížení žadatele a banky velmi přísně posuzují celkovou zadluženost.
- Druhou a podstatně častější cestou bývá pomoc rodiny s hypotékou. Ta může mít podobu přímého finančního daru, dočasné bezúročné půjčky od příbuzných nebo využití doplňkového ručení druhou nemovitostí.
👉 Správně nastavené financování prvního bydlení vyžaduje detailní výpočet celkových nákladů. Pokud nemá mladý člověk žádnou finanční rezervu, stává se splácení úvěru rizikové při jakékoliv nečekané životní události. Naši poradci proto vždy doporučují vytvářet současně se splácením i pohotovostní polštář na tři až šest měsíců provozních výdajů.
Jak probíhá sjednání nové hypotéky krok za krokem? Celý proces jsme podrobně popsali v samostatném článku. 💡
Hypotéka s ručením nemovitostí: Jak bezpečně pomoci dětem?
Nejčastějším řešením chybějící hotovosti je hypotéka s ručením nemovitostí rodičů. V tomto modelu rodiče nabídnou svůj byt nebo rodinný dům jako doplňkové zajištění bankovnímu ústavu. Banka díky druhé nemovitosti získá vyšší garanci a může poskytnout mladým žadatelům hypotéku až na 100 % kupní ceny nového bytu, aniž by museli předkládat jakoukoliv vlastní hotovost.
Klíčem k udržení dobrých rodinných vztahů a ochraně majetku rodičů je přesné smluvní nastavení a strategie včasného vyvázání. Rodiče a děti by se měli před podpisem smlouvy řídit těmito pravidly:
- Zástavní právo na domě rodičů nemusí trvat po celou dobu splácení hypotéky, ale pouze do doby, než dluh klesne pod 80 % hodnoty nového bytu.
- Rodiče nemusejí být spoludlužníky na hypotéce, v úvěrovém vztahu figurují pouze jako zástavci nemovitosti.
- Vyvázání zástavy probíhá buď postupným splácením jistiny, nebo přirozeným nárůstem tržní ceny zakoupeného bytu v čase.
Jakmile splatíte potřebnou část úvěru nebo hodnota vaší nemovitosti stoupne, požádáte banku o vyvázání nemovitosti rodičů ze zástavy.
⚠️ POZOR NA BEZPEČNOST: Ručení nemovitostí je skvělý nástroj, ale vyžaduje disciplínu. Rodiče by měli ručit jen do výše chybějících vlastních zdrojů a zástavní právo vyvázat hned, jakmile klesne dluh pod 80 % hodnoty kupovaného bytu.
Jak banky posuzují příjmy a jak zapojit spolužadatele?
Další překážkou při žádosti o úvěr bývá nedostatečná výše měsíčního příjmu, což se týká zejména mladých lidí na začátku pracovního života.
Při úrokové sazbě kolem 4,9 až 5,1 % se měsíční splátka hypotéky ve výši 4,5 milionu korun se splatností 30 let pohybuje přibližně mezi 23 900 a 24 500 Kč. Banky ze zákona i vlastních metodik důkladně prověřují, zda žadateli po zaplacení splátky a životních nákladů zůstane dostatečná finanční rezerva.
💰 Pokud žadatel na požadovanou výši úvěru nedosáhne sám, nejúčinnějším řešením je přizvání spolužadatele. Spolužadatelem bývá nejčastěji partner, sourozenec nebo jeden z rodičů. Příjmy všech žadatelů se v bance sčítají, což zvyšuje celkovou bonitu.
Modelový příklad ukazuje, že při spojení dvou čistých příjmů ve výši 35 000 Kč a 30 000 Kč může dosažitelná výše hypotéky vzrůst o více než 2 miliony korun oproti samostatnému žadateli.
💡 Než začnete obcházet jednotlivé pobočky bank, je praktické si spočítat své reálné šance z domova. Naše specializovaná kalkulačka vám okamžitě ukáže, jakou výši úvěru vám banky na základě vašich výdělků schválí. Pokud váháte, zda se finančně vyplatí kupovat byt hned, porovnejte si své náklady na stránce hypotéka nebo nájem.
Převezměte kontrolu nad financováním prvního bydlení
Klíčem k úspěšnému pořízení bytu je otevřená komunikace uvnitř rodiny, kombinace dostupných finančních produktů a důsledné řízení rizik. Zapojení rodičů formou dočasného ručení nebo přizvání spolužadatele pomůže překonat nejtěžší startovací bariéru bez nutnosti mít naspořené miliony v hotovosti.
Každá rodinná situace je jedinečná a šablonovité návody z internetu nemohou pokrýt všechna mezigenerační úskalí. Proto doporučujeme konzultovat celý záměr s nezávislými hypotečními specialisty, kteří navrhnou nejvýhodnější strukturu úvěru a ochraní majetek rodičů.
Pokud si chcete domluvit bezplatnou a nezávaznou schůzku, navštivte naši stránku kontakty FinGO a naši odborníci vám rádi pomohou najít ideální řešení na míru.